
I sistemi bancari tradizionali escludono una quota significativa di mutuatari che potrebbero potenzialmente rimborsare i propri prestiti semplicemente perché non rientrano negli schemi del sistema. Secondo i dati dell’IFC, le MPMI nell’Africa subsahariana affrontano una domanda di finanziamento insoddisfatta pari a 331 miliardi di dollari. In Nigeria, la Banca Mondiale ha rilevato che solo il 15% delle PMI intervistate ha dichiarato di disporre di un prestito bancario o di una linea di credito.
Potrebbe sembrare che le banche rifiutino le imprese perché non redditizie o troppo rischiose. Ma il quadro reale è più complesso. Un integratore EPC keniota con cinque anni consecutivi di profitti crescenti non è riuscito a ottenere un prestito bancario per colmare il fabbisogno di capitale circolante relativo a un contratto già firmato. L’agricoltura e l’agribusiness sono tra i principali settori di crescita in Africa: la Banca Mondiale ha stimato che gli agricoltori e le imprese agroalimentari del continente potrebbero creare un mercato alimentare da 1.000 miliardi di dollari entro il 2030.
Perché allora un’impresa così solida viene comunque respinta?
Un’impresa redditizia può comunque risultare un mutuatario difficile per una banca. Il tasso di interesse medio applicato dalle banche commerciali kenyote si attesta intorno al 14-15% nel 2026, ma le condizioni effettive dipendono dal mutuatario, dal prestito e dalle garanzie offerte.
Per un’azienda EPC a conduzione familiare, le garanzie rappresentano un vincolo particolare. L’impresa può avere una storia creditizia impeccabile, ottimi libri paga e una base clienti diversificata, ma continuare comunque a faticare per soddisfare i requisiti bancari in termini di garanzie e struttura del finanziamento.
Esistono tuttavia ancora modi per una PMI di ottenere un prestito. Le piattaforme P2B (peer-to-business) colmano in larga parte questo divario. Sebbene applichino una due diligence rigorosa e richiedano spesso garanzie collaterali, i loro requisiti differiscono in modo significativo da quelli eccessivamente formalizzati delle banche.
Il fascicolo di prestito: decifrato
Anziché cercare un profilo uniforme di mutuatario, le piattaforme di prestito P2B conducono una due diligence dettagliata su ciascuna impresa. Valutano non solo gli indicatori finanziari formali, ma anche le condizioni del mercato locale, il modello di business del mutuatario, i contratti, la struttura proprietaria e i potenziali rischi. L’obiettivo è fornire agli investitori un contesto sufficiente per valutare autonomamente il prestito.
Ecco il fascicolo di un mutuatario che si è rivolto a 8lends per ottenere un prestito da $500.000. Mostra quali informazioni un finanziatore può esaminare prima di decidere se finanziare un’impresa, inclusi i fattori che potrebbero sconsigliare il prestito.
Chi è il mutuatario?
Informazioni verificate tratte dall’estratto del Business Registration Service:
- Società: Manefield Investments Limited
- Forma giuridica: Società privata
- Registrata il: 22 giugno 2017
- Numero di registrazione: PVT-AAACBP2
- Sede legale: Harambee Avenue, Embassy House, Nairobi
- Capitale sociale nominale: KES 300.000
- Azioni: 300 azioni ordinarie
- Unico azionista: Josiah Olgah Mayaka — 100%
- Amministratore: Josiah Olgah Mayaka
- Cittadinanza: keniota
- Gravami registrati: nessuno

Nota: la verifica del registro risulta pulita, ma rivela due rischi: proprietà e gestione concentrate al 100% in un’unica persona e capitale nominale esiguo. Nessuno dei due elementi è di per sé motivo di esclusione. Il capitale sociale nominale non è una misura della dimensione aziendale: il quadro creditizio reale emerge dagli asset, dai contratti, dagli utili e dai flussi di cassa della società.
Qual è il modello di business?
Manefield Investments Ltd opera nel modo seguente:
- Modello di business: integratore EPC nella lavorazione agro-industriale
- Ruolo: mette in contatto i produttori internazionali di macchinari con i trasformatori agricoli kenioti
- Fornitori di macchinari: principalmente produttori provenienti da Europa, Cina e India
- Servizi principali: valutazione tecnica, definizione delle specifiche dei macchinari, approvvigionamento internazionale, logistica e sdoganamento, installazione, avviamento e manutenzione tecnica
- Segmenti di lavorazione: cereali e legumi; frutta e verdura; semi oleosi e frutta secca; latticini; caffè e tè
- Clienti dichiarati: Del Monte Kenya, Litein Tea Factory, Kevian Kenya e Premier Foods
Nota: il modello è a bassa intensità di capitale rispetto alla produzione di macchinari, ma comporta rischi legati all’esecuzione, ai fornitori, alla logistica e al capitale circolante. L’elenco dei clienti suggerisce rapporti commerciali consolidati, mentre la dipendenza dai macchinari importati crea un’esposizione a rischi valutari, di consegna e di approvvigionamento che il finanziatore deve tenere in considerazione.
Cosa mostrano i dati finanziari?
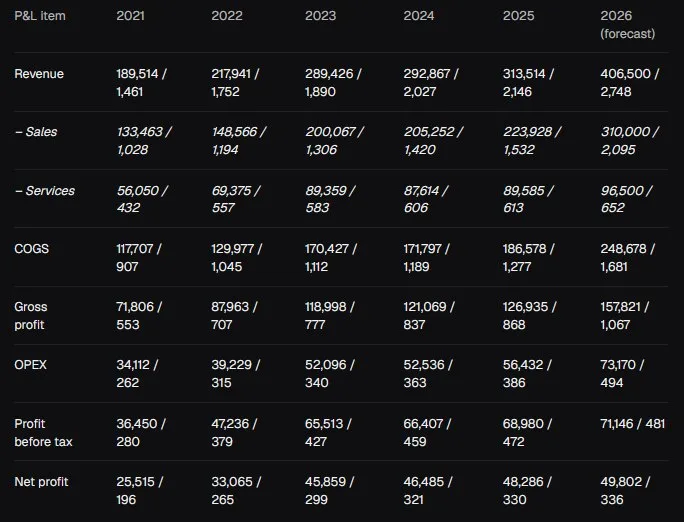
Il profilo finanziario dell’azienda risulta piuttosto solido:
- Ricavi: EUR 1,46 milioni nel 2021 → EUR 2,15 milioni nel 2025 (+47%)
- Utile netto: EUR 196.000 nel 2021 → EUR 330.000 nel 2025
- Margine lordo: 38-41% nel periodo 2021-2025
- Margine netto: 13-16% nel periodo 2021-2025
- Anni in perdita: nessuno
- Previsione di ricavi 2026: EUR 2,75 milioni
- Principale motore di crescita: esecuzione di un unico grande contratto
- Oneri finanziari: già inclusi nella previsione 2026
Nota:
Il quinquennio mostra una redditività costante e margini relativamente stabili, piuttosto che una crescita trainata da un singolo anno eccezionale. La principale incertezza riguarda le prospettive future: l’impennata dei ricavi 2026 dipende in misura sostanziale da un unico contratto.
Quali sono le condizioni del finanziamento?
Ecco le condizioni del prestito:
- Importo del prestito: EUR 500.000
- Finalità: capitale circolante per l’esecuzione del contratto firmato con Feast Foods
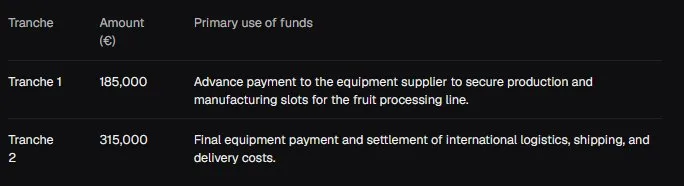
- Tranche 1: EUR 185.000 per l’anticipo al fornitore di macchinari
- Tranche 2: EUR 315.000 per il saldo dei macchinari e la logistica
- Tasso di interesse: 23,5% annuo, fisso
- Durata: 9 mesi per ciascuna tranche
- Rimborso: interessi corrisposti periodicamente; capitale rimborsato interamente a scadenza
- Struttura: rimborso bullet
Come è garantito il prestito?
Il prestito è garantito da due livelli collegati tra loro.
1. Il contratto alla base del finanziamento
- Cliente: Feast Foods Processors Ltd, cliente abituale di Manefield
- Progetto: progettazione, fornitura, installazione e avviamento di una linea completa di lavorazione della frutta
- Approvvigionamento macchinari e logistica: circa EUR 646.000
- Ricavi totali del contratto: EUR 768.950
- Utile lordo atteso: circa EUR 123.000
- Pagamento del cliente: anticipo del 20%, con il saldo dovuto dopo l’installazione e l’avviamento
- Finalità del prestito: colmare il divario tra l’anticipo del cliente, i pagamenti ai fornitori e il saldo finale del cliente
- Importo del prestito: EUR 500.000
2. Garanzie collaterali
- Riserve di liquidità: EUR 120.000
- Veicoli e attrezzature operative: EUR 75.500
- Macchinari acquistati nell’ambito del contratto Feast Foods: EUR 492.800, valutati con uno sconto del 20% rispetto al costo d’acquisto
- Valore totale delle garanzie: EUR 688.300
- Copertura delle garanzie: circa 138%

Nota: il contratto rappresenta la fonte di rimborso attesa: Manefield utilizza il prestito per finanziare macchinari e logistica, completa il progetto e riceve il pagamento residuo del contratto. Le garanzie collaterali offrono una protezione aggiuntiva qualora questo flusso di cassa non si concretizzi come previsto. La copertura supera il 100%, ma la composizione è rilevante: circa il 72% delle garanzie è costituito dagli stessi macchinari finanziati con il prestito. Ciò significa che il finanziatore non dispone di un pool indipendente di asset pari al 138% del prestito. In caso di insolvenza, il recupero dipenderà dal valore e dalla vendibilità dei macchinari e degli altri beni vincolati, oltre che dal processo di escussione delle garanzie.
Cosa emerge dalla valutazione del rischio?
A seguito della due diligence, 8lends assegna al progetto un rating creditizio BBB, con un rapporto debito/capitale proprio di 2,55, un LTV del 73% e un punteggio di storia creditizia di 9/10. La valutazione attribuisce peso al track record quinquennale di redditività del mutuatario, alla crescita dei ricavi, alla base clienti diversificata, al contratto firmato e alla copertura delle garanzie superiore al 100%.
Ma la due diligence non ignora i punti deboli: un capitale nominale modesto per un’attività EPC ad alta intensità di capitale, la dipendenza da un unico proprietario-amministratore, l’esposizione ai macchinari importati, i rischi valutari e logistici, oltre a una previsione 2026 che si basa in larga misura su un unico grande contratto.
Questo è, in definitiva, ciò che un fascicolo di prestito utile dovrebbe fornire. Non dovrebbe soltanto spiegare perché un finanziatore è disposto a finanziare il mutuatario, ma anche cosa potrebbe far fallire il prestito. La trasparenza alla base del rating creditizio è ciò che consente a un investitore di verificare autonomamente la conclusione raggiunta.
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link
